KI-Infrastruktur
Das physische Fundament digitaler Rechenleistung.
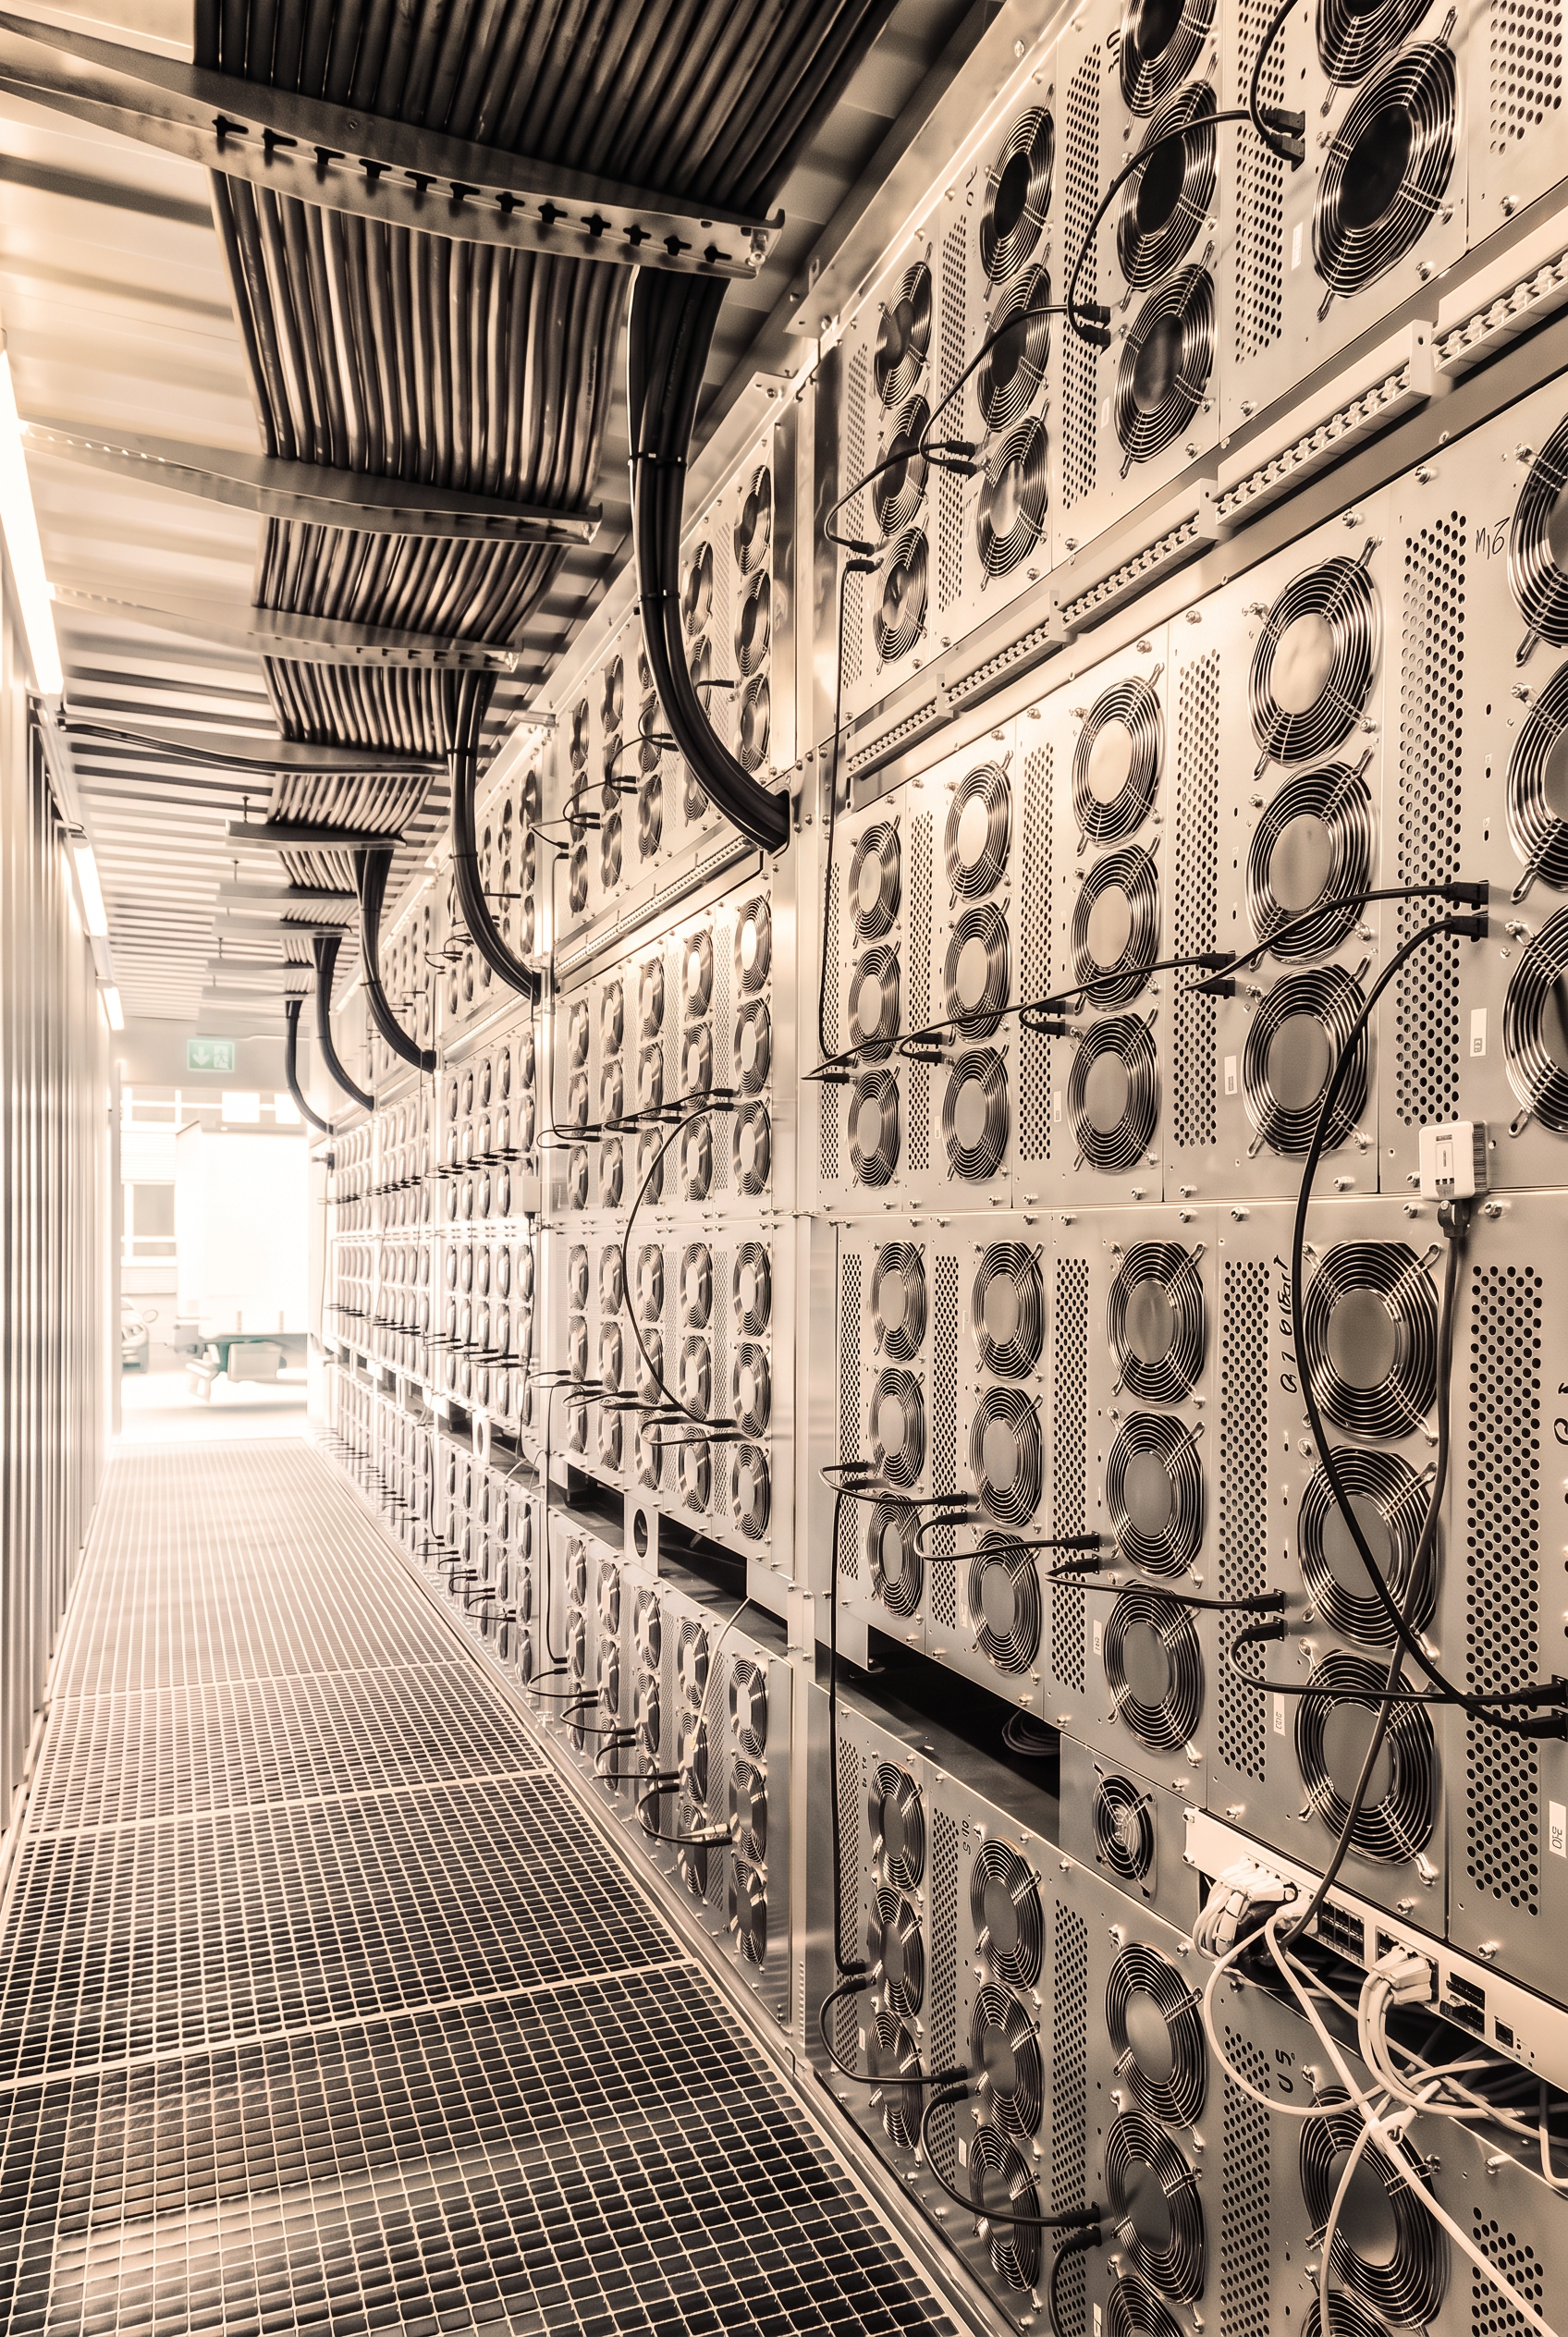
GPI identifiziert und entwickelt Immobilien, Energieversorgung und Infrastruktur für Rechenzentren und KI-Anwendungen.
Unsere Strategie
Entscheidend sind die physischen Voraussetzungen.
Lage, Energieversorgung, Konnektivität und Umsetzbarkeit bestimmen, was an einem Standort möglich ist. GPI betrachtet KI-Infrastruktur konsequent aus Immobilien- und Infrastrukturperspektive.
Marktanalyse · Deutschland 2026
Rechenzentren in Deutschland:
Bestandskapazitäten und Neubauprojekte
Ausgewählte große operative Märkte sowie angekündigte Projekte und Projekte im Bau
Etablierter Rechenzentrumsmarkt
Betriebliche IT-Kapazität in MW
Neubauprojekt / geplant / im Bau
Kapazität in der Einheit der Quelle, MW oder MVA
Anker der energieintensiven Industrie
Tesla Gigafactory Berlin-Brandenburg, Grünheide — Fahrzeug- und Batteriefabrik, kein Rechenzentrum
Wählen Sie einen blauen Kreis oder eine orange Raute für Markt- und Projektdetails.
Berlin / Brandenburg — Detail
Wählen Sie eine Markierung, um Status, Kapazität und erwarteten Zeitplan zu sehen.
Markteinblick
Der Rechenzentrumsmarkt in Deutschland wächst über Frankfurt hinaus.
Energieverfügbarkeit, Zeitpunkt des Netzanschlusses und Zugang zu geeignetem Industrieland bestimmen zunehmend, wo die nächste Generation von KI- und Cloud-Infrastruktur entsteht.
Kapazitäten werden wie von den jeweiligen Quellen berichtet ausgewiesen. MW und MVA sind nicht direkt vergleichbar und werden nicht als gleiche Messgröße dargestellt.
Quellen
- JLL, “Die neue Geografie des Rechenzentrumsmarktes in Deutschland”, April 2026.
- PwC Germany, “Data Center als neue Assetklasse”, project pipeline as of March 2026.
- German Datacenter Association, Datacenter Outlook Germany 2026/27.
Markt- und Projektdaten
- Frankfurt / Rhein-Main: Etablierter Rechenzentrumsmarkt; In Betrieb; 997 MW betriebliche IT-Kapazität.
- Berlin: Etablierter Rechenzentrumsmarkt; In Betrieb; 136 MW betriebliche IT-Kapazität.
- München: Etablierter Rechenzentrumsmarkt; In Betrieb; 102 MW betriebliche IT-Kapazität.
- Köln / Düsseldorf: Etablierter Rechenzentrumsmarkt; In Betrieb; 55 MW betriebliche IT-Kapazität.
- Lippetal / Hamm: Blackstone Hyperscaler Campus; Im Bau; 200 MW; Fertigstellung Anfang der 2030er erwartet.
- Nierstein / Rhein-Selz: NTT Global Data Centers FRA6; Im Bau; 482 MW; Teilbetrieb ab 2029 erwartet.
- Lübbenau: Schwarz Digits Data Center; Im Bau; 200 MVA; Fertigstellung: Ende 2027.
- Lichterfeld-Schacksdorf: Project Jupiter; Geplant; 500 MVA; Baubeginn: Ende 2026 / Anfang 2027.
- Frankfurt (Oder): FFO AI Campus; Geplant; 350 MW; Baubeginn: Ende 2028.
- Berlin Marienpark: VIRTUS Marienpark Campus; Im Bau; 57 MW; Erste Gebäudefertigstellung: Q3 2026.
- Region Berlin: Vantage BER1; Geplant; 56 MW; Erweiterungspotenzial: über 300 MVA · Netzanschluss bis 2029 angestrebt.
- Wustermark: VIRTUS Megacampus; Im Bau; 300 MVA; Fertigstellung: 2026.
- Nauen: maincubes BER02; Im Bau; 200 MVA; Erste Gebäudefertigstellung: Ende 2027.
- Tesla Gigafactory Berlin-Brandenburg, Grünheide: Anker der energieintensiven Industrie. Kein Rechenzentrum. Fahrzeug- und Batteriefabrik, dargestellt als Referenzstandort einer energieintensiven Industrie. Es handelt sich nicht um ein Rechenzentrum; für den Standort ist keine Rechenzentrumskapazität veröffentlicht.
Standorte mit Energieversorgung
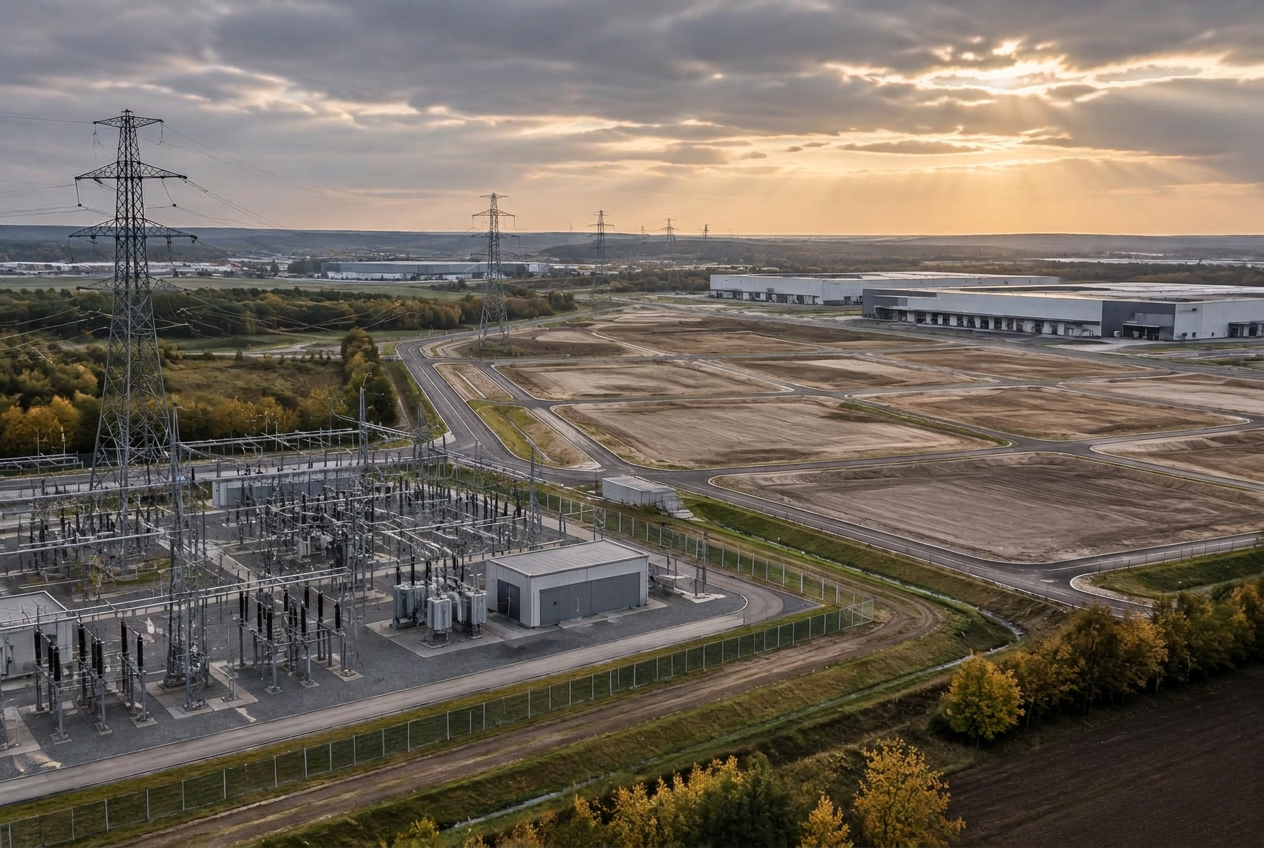
Flächen und Gebäude mit der passenden Energieanbindung.
Die Verfügbarkeit von Energie ist zu einem entscheidenden Immobilienkriterium geworden. Wir bewerten Standorte anhand von Fläche, Netzanbindung, Erschließung und Entwicklungspotenzial.
Entwicklung
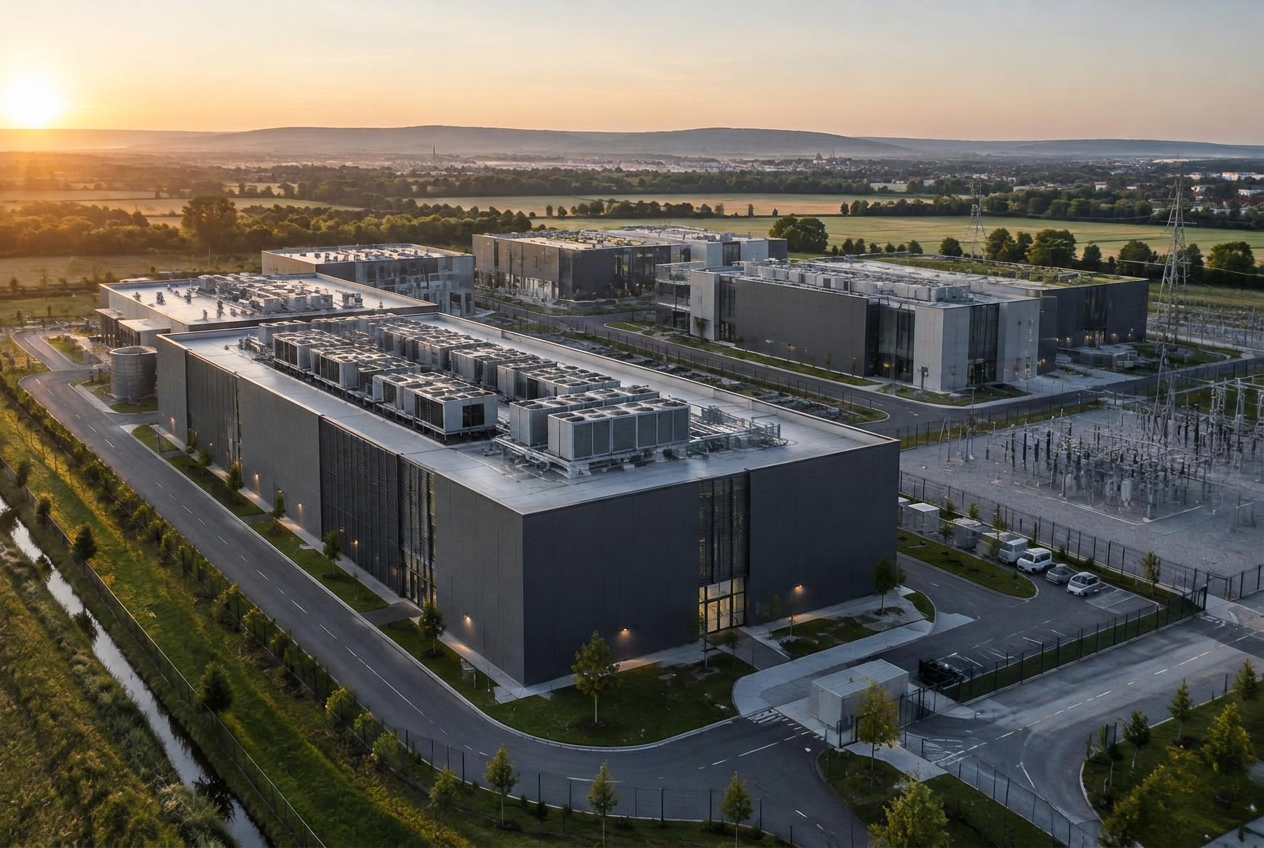
Vom Standort zur betriebsbereiten Infrastruktur.
GPI begleitet den gesamten Immobilienzyklus: von der Identifikation und Bewertung über die Strukturierung bis zur Entwicklung von Standorten für eine langfristige Infrastrukturnutzung.
Starten wir ein Gespräch